2019年,我在雅加达见过一个老板的账本
2019年,雅加达北区一个贴着唐人街招牌的仓库里,我见到一个四十多岁的温州老板。他刚把一整柜电风扇交给一个欧洲客户,正蹲在地上用一个塑料袋垫着算账。
他给我看了两个数字。
同一个型号的风扇,出厂价 6.8 美元,他赚 0.4 美元。同一个柜台对面,那个欧洲客户贴个标挂在电商上,卖 34.9 欧元。
他说了一句话,我六年了还记着:
“我这厂子一千多号人,不如他那一个商标。”
七年后,他还在做代工。厂子从一千人缩到三百人,订单还在,就是不见钱。
我想讲的就是这件事。
工厂做品牌,讲了快十年了。为什么大多数人没做成?
先看一笔账:为什么工厂非得做品牌
不是跟风。是账算不过来了。
2026 年,中国制造企业平均代工净利率在 3% 到 5% 之间。
2025 年,珠三角一批做了三十年外贸的老厂接连结业。深圳的伟利恒电子,1994 年成立,高峰期一千多人、自有厂房一万五千平方米,2026 年停业清算。东莞嘉丰电子因现金流断裂结业,深圳迅达电器经营三十七年后解散。
这些厂有一个共同点:有产能、有品控、有客户,没有品牌。
订单在的时候,厂房、人工、设备折旧也都在。客户一砍单,什么都不会剩下。
反过来看品牌那一端。《2025 中国制造企业品牌出海战略调研报告》调研了三百家制造企业,78.26% 已经在做自主品牌出海。但更有意思的是这组:年营收 2 亿到 10 亿的企业里,80.46% 仍有纯代工业务;过了 10 亿,这个比例降到 61.90%。
说白了——小厂还在靠代工养命,大厂才有余粮做品牌。这恰恰是最危险的错位。
制造能力是真的,代工思维也是真的
我见过太多老板栽在第一步。
他们请来一个”跨境总监”,月薪两万五,带三个应届生,开个亚马逊店。产品就是给国外品牌代工的同款,换个颜色,重新拍图,上架。
结果呢?每天烧掉两三千美金广告,转化率不到 0.5%。
问题不出在产品。问题出在一句没说出口的话:
“我的东西这么好,凭什么卖不动?”
这句”凭什么”,就是代工思维的全部。
做了二十年 OEM,工厂被训练成一种能力——把客户定义好的事做对。良率、交期、成本,这三件事是工厂的命。
而品牌要的是另一种能力:自己定义该做什么事、为谁做、为什么做。
这两种能力长在同一个身体里,会打架。
一个真实的场景,我在温州一家厨具厂见过。
他们的质检部门收到通知:自有品牌的货,要按 20%、30%,个别批次 100% 抽检。质检主管当场就急了——以前一单好几万只,抽检是个意思。现在一单几百只,还要这么检,人力物力全耗进去了。
生产线的抱怨更直接:以前一单几万只,现在一单几百只,换线换得人都疯了。
这就是断层。
工厂的组织是为”不变”设计的——规格不变、流程不变、标准不变,效率才高。品牌组织要的是另一种肌肉:感知变化、试错、容忍失败。
所以很多工厂做品牌,做着做着做成了”白牌直销”。
他们以为自己在做品牌,其实只是把 B 端的代工订单换成了 C 端的零散订单。
产品还在拼价格,客户买你唯一的原因是便宜。
价格护城河是所有护城河里面最浅的那一条——隔壁厂明天便宜五毛,你就没了。
真正卡住工厂的,是三件跟产品无关的事
我把这些年看过来的案例归了归类。卡点基本落在这三处。
第一件:老板自己没换身份
这句话最不好听。
代工厂的身份是”做事的人”。品牌企业的身份是”定义事的人”。
这个转换里最要命的一关是:决策权归属变了。以前客户说了算,现在市场说了算——可市场不会说话,得你自己判断。
很多老板一辈子的能力,是把客户指令执行到位。让他反过来判断市场要什么,这不是学习问题,是身份问题。
更隐蔽的是投资惯性。
工厂老板习惯投”看得见”的东西——厂房、设备、产线。这些投进去立刻能看见,风险可控。
而品牌能力、市场能力、用户洞察,这些”看不见”的投资,投入产出关系模糊,老板不下手。
结果就是:喊的是品牌战略,干的是白牌打法。
第二件:组织错位,用工厂 KPI 管品牌
这是我看过最普遍、也最致命的做法。
让生产、销售出身的老团队管品牌部,用”交期、良率、回款”那套工厂指标考核市场团队。
有的更直接——要求品牌部每月必须完成固定销售额。
结果很自然:品牌团队全部精力拿去做短期促销,长期建设彻底放弃。品牌部变成了一个卖货小组。
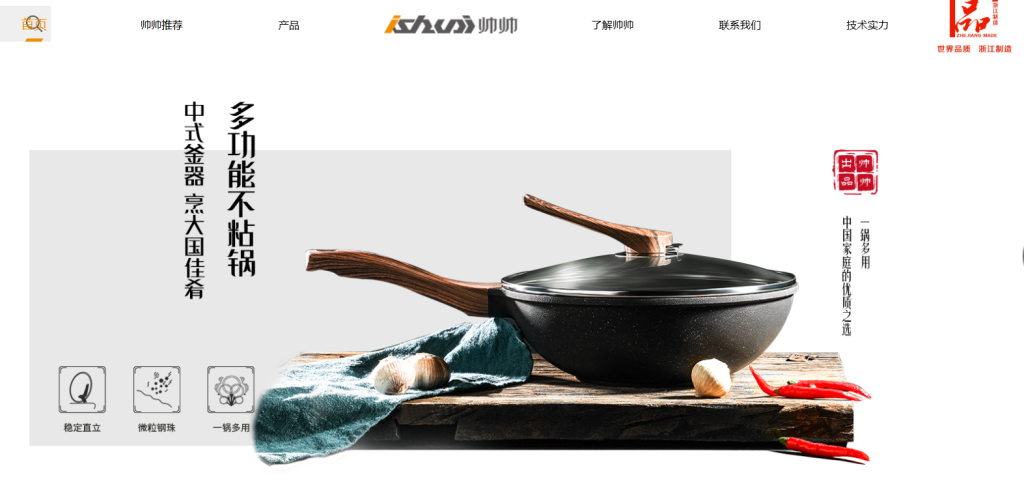
我见过一个做得很聪明的解法,来自温州平阳的帅帅电器(ISHUAI)。
他们 2021 年做跨境。第一件事是”另起炉灶”——成立独立的跨境电商公司,跟工厂切割、独立核算。
工厂作为稳定供应商。新公司按电商逻辑独立试错。
老板是 97 年的黄强帅。他把自己定位成”父亲公司的客户”,先跑通,再谈推进改革。
这个动作看着简单,其实是把两套逻辑物理隔离了。老厂继续按老 KPI 活,新公司按新 KPI 活,谁也不绑架谁。
第三件:老团队不会说”用户的话”
代工企业的人才是工程型的——工程师、品控、生产管理。品牌要的是创造型的——品牌策略、创意、内容运营。这两群人的语言体系都不一样。
一个特别典型的细节:工厂型卖家的详情页,往往是参数拉满。电压、功率、材质、尺寸,一行行排得很整齐。
但他们不知道的是,海外消费者在详情页里找的不是参数,是”这个东西能解决我什么问题”。
帅帅电器有一个转折点很有意思。
2022 年,他们的锅具在亚马逊上不断收到同一类评论。金属锅经过几次洗碗机清洗,边缘开始出现氧化痕迹。
对大多数品牌来说,这只是售后每天都会收到的一条反馈。
但在他们眼里,这是一个信号——消费者的生活方式变了。
过去人围绕锅设计厨房。现在越来越多家庭围绕洗碗机、开放式厨房安排烹饪流程。
锅没变,用锅的人变了。
他们很快调整材料和工艺,推出了适配洗碗机的新产品。这款产品比同批次其他产品售价更高。
这个动作——从评论里读到场景变化,然后改产品——就是”听见消费者的声音”。
代工模式下,工厂听不见。客户的意见要经过渠道商、品牌商层层传,传到工厂早就变形了。
那些跑通的工厂,做对了什么
我挑了三个不同类型的样本。
样本一:Litheli(晓来)——从一个痛点重新定义品
宁波一家电动工具厂。做代工做了很多年,2026 年开始做自己的品牌。
他们抓的痛点特别小:电动工具的电池不能通用。换季之后设备闲置,电池也跟着闲置。
于是他们把 U20 IPS Super Battery 做成了一个独立产品。
可以跨电钻、割草机、吹叶机通用。还能 USB-C 给手机充电。
这个产品全球卖出了超过 100 万件。
然后边界往外延伸:露营车 eWagon、背携冰箱 FrozenPack、割草机 CyberMower M21——后者拿了 CES 2026 创新奖。
冷启动走的是 Indiegogo,两轮众筹近 80 万美元。后面靠 CES 展和 PetaPixel、ToolGuyd 这些垂直媒体,把”电池即电源”这个逻辑讲透。
拆开看,他们跑通的是一个闭环:产品定义 → 众筹验证 → 媒体认知 → 渠道落地。
注意顺序。他们不是先开门店、先投广告,而是先把产品定义重新做了一遍。把工厂的制造优势,翻译成了消费者能感知的一件事。
样本二:帅帅电器——微创新,不颠覆
这家我最愿意讲,因为它不传奇。
黄强帅 2021 年带着工厂做跨境,第一年工厂是亏的。原因很实在:他直接把工厂的基础款产品上线亚马逊,市场反响一般。
他说了一句我特别认同的话:产品端的重要性要高于运营端。
后来他们做的事,叫”微创新”。他说得很清楚——没有必要去创造一个颠覆锅具用途的新产品。中国人讲究锅气,外国人讲究牛排煎得外焦里嫩,这些是共识。要做的,是用更具体的创新点解决用户的新问题。
数据上,2024 年亚马逊全站点年销售额增长超过 300%。2025 年再次翻倍。
年销量超过 1200 万只,覆盖 30 多个国家和地区。
他还讲了一个变化,我觉得是这篇文章里最重要的信号:
有商超客户主动提出,希望用他们的自有品牌来销售。
他说:”不再是他给我品牌、我做贴牌加工,而是他认为我们的品牌更有知名度,有利于他们在线下推广产品。”
关系反过来了。这才叫从价值链底端爬起来了。
样本三:毛纺厂的”换商标”幻觉
这个样本是反面的,但我觉得比前两个更有用。
2026 年,不少毛纺、羊绒工厂的想法是这样的:代工利润越来越薄,自己手握产能、有原料资源。
注册个商标,对接上直播渠道,就能顺理成章转型做自有品牌。
入局之后才发现,绝大多数半途而废。
原因不是流量,不是运营,是产品在货架上没有辨识度。他们卖的东西,跟隔壁工厂一模一样,唯一的区别是吊牌。而吊牌这件事,消费者根本不看。
同行里流行一句话:工厂品牌化从来不是贴牌升级,是从生产思维到品牌思维的系统性跨越。
这话说得狠,但准确。
给你的四步,不是路线图是照镜子
我不想给你一份”品牌出海路线图”,那种东西网上到处都是。我想给你四个问题,你自己对着答一遍,就知道卡在哪。
问题一:你的制造优势,能翻译成消费者听得懂的一句话吗?
不是”二十年 OEM 经验”,不是”物美价廉”,不是”厂房两万平方米”。是你的工艺能解决消费者哪一个具体痛点。
Litheli 翻译的是”电池通用、还能给手机充电”。帅帅翻译的是”这口锅能进洗碗机”。
翻不出来,说明品牌定位还没开始。
问题二:你的品牌团队,考核什么?
如果考核的是月度销售额、回款速度,那你的品牌部就是个卖货小组。
前一到两年是投入期。用代工的回款速度要求品牌业务,等于自己把牌桌掀了。
问题三:你有没有一条独立于工厂的试错线?
帅帅电器的答案是另起炉灶、独立核算。你可以不照抄,但你需要一个地方,让新业务不被老 KPI 绑架。
问题四:从消费者那里的反馈,多久能回到产品?
代工模式下这个链路是断的。做品牌之后,评论、退货原因、客服工单,这些都该是你的研发输入。
帅帅从”断裂、破碎、刮花”这类硬伤,慢慢变成”锅大了、锅小了、有瑕疵”这类主观问题。
这个变化本身就是研发在起作用的证据。
有人走的是另一条路,也值得看
不是所有工厂都适合做品牌,这句话我得说。
2026 年有个现象值得警惕。
源头工厂接 Temu、SHEIN 全托管的订单,销量几个月翻几倍,生产线开满。
半年之后一算账:销量涨了 3 倍,利润反而比做传统 B2B 批发时少了一大截。
宁波有个做户外折叠桌椅的老板,一百五十人的厂。原来做 B2B 批发,一年八千万销售额,毛利 28%。
2025 年下半年开始接全托管,一个月五万单。
到 2026 年 6 月财务半年报出来:销售额 1.2 亿,毛利只有 8%。
扣掉人工、原材料涨价、各种罚款和退货,半年净利润六十万。
不如以前一个季度。
为什么?三个原因。定价权不在你手里;退货损耗、运费补贴、平台罚款全是你担;为了接大单开的产线和招的人,变成固定成本。
所以对很多工厂来说,更稳的结构是:B 端批发作为基本盘,C 端作为补充盘。
C 端控制在一个不会绑架你的比例。
这不是保守,这是现金流逻辑。
2026 年我看到的倒闭案例里,最典型的一种死法是这样的——订单好的时候加码重资产扩产,外部资金没按时到位。
前期砸进去的钱不生利息,资金链断在最后一公里。
深圳有一家做了十三年的 3C 工厂。七十多项专利、国家级高新技术企业认定、两地厂房两万六千平方米、一千四百多名员工。
这些在招商材料里都算漂亮。结果不到一年,摊子收了。
漂亮的履历不是抗风险的护身符。
回到那个雅加达的仓库
说回开头那个温州老板。
他后来跟我说过一段话,我琢磨了很多年。他说:”我知道要做品牌,我也知道怎么做产品。我就是不知道,我这厂子到底是卖给谁的。”
这句话是全部问题的核心。
他做了二十年代工,客户一直是那个欧洲采购经理。
他太熟悉那个人了。知道他压价、知道他改单、知道他拖账期。
他从来不知道终端那个买风扇的人是谁,为什么买,为什么会多花五倍的钱。
品牌这件事,从来不是把工厂的产能搬到线上。
而是把工厂的眼睛从采购经理身上,移到货架前那个陌生人身上。
这个位移,比建厂买设备难得多。
后来我一直在想那个仓库里蹲在地上算账的画面。有些账,不算到最后一分钱,是不会想明白的。而有些账,你算得再清楚,也得先走出去,站到门外看一眼。
我是老王,一个走遍50国的跨境观察者。如果你也对跨境出海感兴趣,可以试试 Transbord跨境平台,帮你一站式解决出海跨境难题。