上个月我们拉了一组数据,想验证一个直觉——DTC品牌的流量成本是不是真的到天花板了。
结果跟我想的完全不一样。
天花板不仅到了。而且从2025年下半年开始,相当一部分品牌的获客成本已经超过了用户首次购买贡献的毛利。换句说话,拉一个新客户进来,第一单是亏钱的。
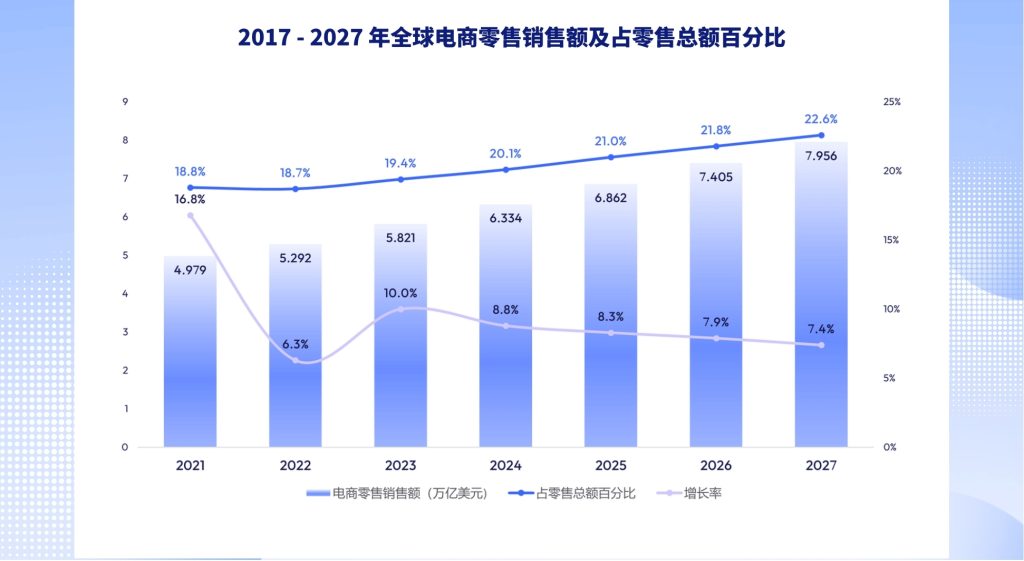
根据GoodsFox发布的《2026年全球DTC独立站营销洞察报告》,全球独立站数量已超过2800万个,其中半数位于美国。2025年全球电商销售额预计达到6.86万亿美元。数据看起来很光鲜,但背后藏着一个残酷的事实:市场在增长,但增长不再来自新用户的涌入,而是存量用户的深度运营。
流量思维的黄昏
报告里有一个数据我反复看了三遍:广告素材总量虽然在增加,但增长主要来自存量素材的重复利用和优化投放,而非全新内容的大幅增加。
这说明什么?说明品牌方已经在用脚投票。不是不想投新内容,而是投了也拉不回足够的回报。
你可以把DTC品牌的获客想象成一个水池。以前水龙头开大一点,池子就满了。现在水龙头开到最大,流进来的水却只够打湿池底。问题不是水龙头不够大——是池子外面的水源本来就在减少。全球电商用户增长已经进入存量时代,靠铺流量就能增长的日子,彻底过去了。
说实话,这个判断不算新。真正有意思的是背后的数据逻辑。
反直觉的发现:复购才是利润引擎
我们对比了几家头部DTC品牌的公开运营数据,发现了一个反直觉的规律:品牌在拉新上的投入占营销预算的70%以上,但新客户的首单转化率和复购率却在逐年下降。与此同时,那些把更多预算投向用户运营而非拉新的品牌,LTV(用户生命周期价值)反而高出30%以上。
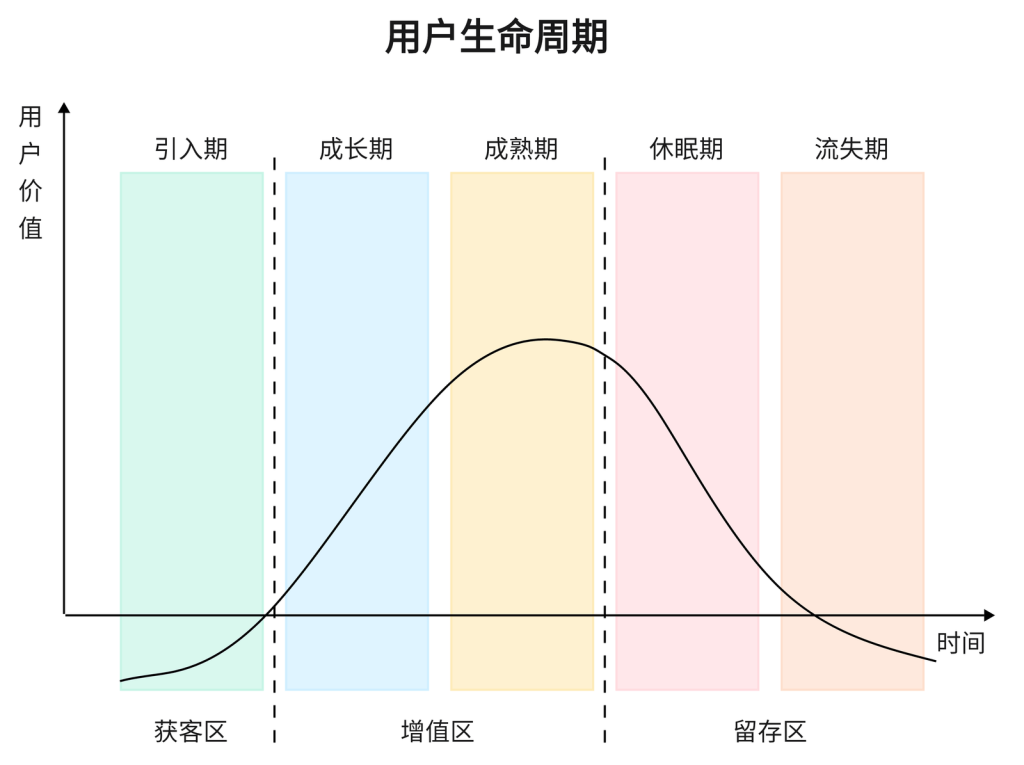
算一笔简单的账:一个用户在独立站上买3次,贡献的利润是只买1次的4倍以上。为什么?因为第一次的利润大部分被获客成本吃掉了。真正赚钱的是第二单和第三单。
说得再直白一点——你花100块拉一个人进来,他买了一次就走了,你这100块基本白花了。但如果他留下来买了三次,拉新成本摊到每单只有30多块,利润率完全不一样。数据不会撒谎,只是大多数品牌不愿意细看。
三个正在发生的关键变化
从数据中我们可以梳理出三个不可逆的趋势,每个趋势背后都有具体的品牌案例做支撑。
第一,合作广告模式正在重塑获客成本结构。Meta体系虽然仍是品牌投放主阵地,但通过创作者经济联动,品牌能以更低成本获得更高互动与转化效率。个护工具品牌TYMO就是一个典型案例——它通过高频短视频测试与大规模达人合作,在美妆个护的红海赛道杀了出来。不是靠砸钱买流量,而是靠内容杠杆撬动免费流量。报告里也提到,基于信任与真实分享的创作者经济,正成为品牌降本增效的关键突破口。
第二,私域数据资产决定用户运营的深度。安踏的DTC转型值得每一个出海品牌认真研究。安踏通过线上小程序、门店支付系统构建了覆盖2.5亿消费者的私域流量池,沉淀了超过240个会员标签,实现了从”人找货”到”货找人”的精准匹配。结果是什么?2024年安踏营收突破700亿元,同比增长12.5%,库存周转天数同比减少15天。数据闭环的价值,就是让每一个触点都变成可量化的资产。
第三,品类选择本身就是一个用户运营策略。从报告数据来看,美妆个护、健康食品、运动户外等高复购品类在2025年下半年投放占比显著提升。道理很简单:高频消费品类的用户运营ROI天然更高。你花100块把买化妆品的人拉进来,她下个月可能又来买;但花100块拉一个买电子产品的人,他可能三年后才回来。选品不光是选卖什么,更是选你能不能留住人。
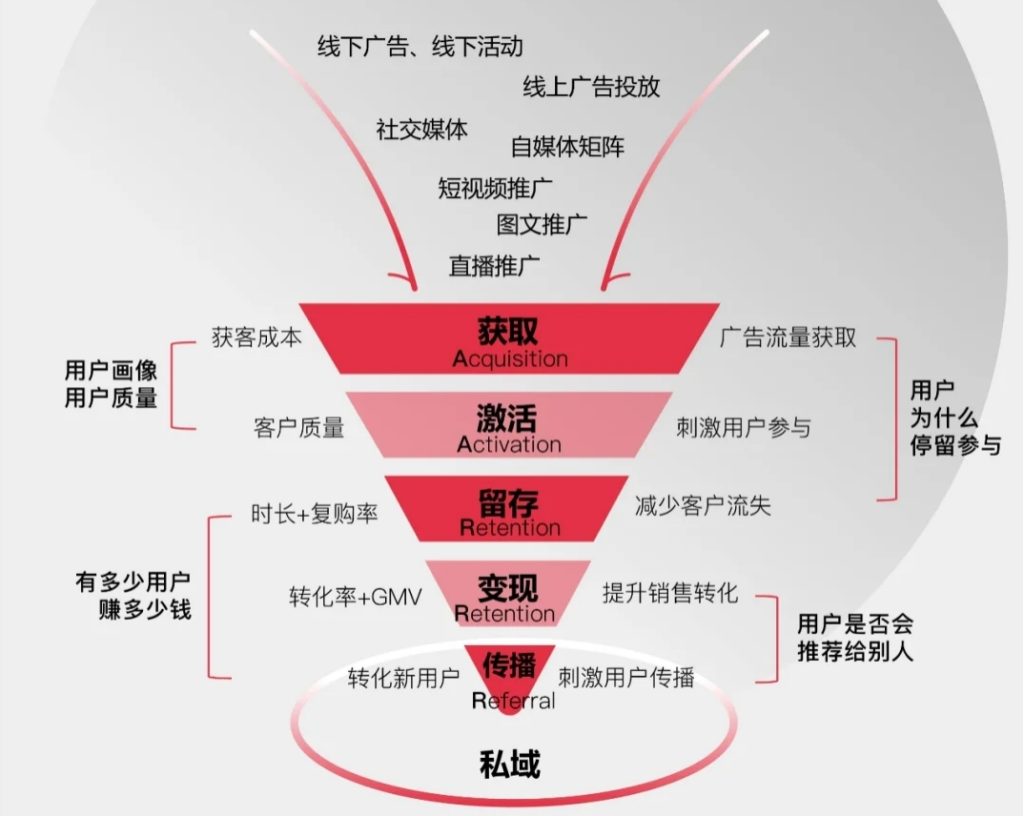
这场竞赛已经换了赛道
报告里有句话总结得很到位:全球DTC生态正步入一场围绕效率、信任与品牌韧性的深度竞赛。
翻译成大白话——以前比的是谁跑得快,现在比的是谁活得久。
流量红利见顶不是世界末日。真正危险的是,红利已经没了,你还拿着旧地图找新大陆。那些能构建系统化用户运营能力、持续输出品牌价值并深度联结消费者的品牌,才能在下一个周期里活下来——并且活得更好。
数据告诉我们的是趋势,不是宿命。怎么用这些信息做决策,还是看你自己。
我是Alex,一个靠数据说话的跨境分析人。如果你也对跨境出海感兴趣,可以试试 Transbord跨境平台,帮你一站式解决出海跨境难题。