标签: 跨境支付

  • 别让汇率吃掉利润:跨境卖家资金管理的 5 个大坑与应对思路

    别让汇率吃掉利润:跨境卖家资金管理的 5 个大坑与应对思路

    这事我见得多了

    前阵子有位做小家电的老板约我坐了坐,说去年账面明明多赚了,年底一结汇,到手的钱反倒比前年少了一截。他第一反应是货代坑他、平台抽他。我让他把结汇记录拉出来一看——不是谁坑他,是人民币这一年对美元升了超过4%,他的利润在结汇那一刻,被汇率这个看不见的合伙人先分走了一块。

    说句扎心的,跨境生意最大的敌人,很多时候还真不是同行打价格战。说穿了,是汇率。运费贵了你还能砍价换渠道,汇率动起来,一声不响,专挑你回款的时候下手。
    汇率

    坑一:签完单就把汇率忘了

    这是最常见的坑。订单签约到货款回笼,中间隔着账期,这段日子你的美元应收款就在汇率里裸奔。出口企业的利润率普遍只有3%到8%,汇率波动一个百分点,就可能把一单的利润全部抹掉。有个做茶叶出口的企业算过账:汇率损失只有1.4%,利润率8%的订单,硬生生被啃掉近两成利润。你省吃俭用谈下来的那点折扣,汇率一个晚上就偷回去了。

    坑二:把套保当成赌方向的工具

    有人一听锁汇就摆手:万一锁完人民币又贬值,我不是少赚了?这种想法比不套保还危险。套保是给利润上保险,不是猜涨跌的筹码。国家外汇管理局的数据摆在那:2025年企业外汇套保比率提升到30%,创了历史新高,比2020年提高了8个百分点以上,企业用外汇衍生品管理风险的规模超过1.9万亿美元。可反过来看,还有七成企业什么都没做。
    套保

    更要注意的是,监管反复强调实需原则——套保规模不能超过真实贸易背景的收汇金额。我见过有老板尝到锁汇甜头之后飘了,开始超额做多做空,把避险做成了投机,那是把自己从船上推下海。锁汇之后人民币继续贬,账面看着少赚的那部分,其实是你早就装进口袋的保险费;心态一崩就中途拆单,那才是真亏损的起点。

    坑三:收付款全押一个币种

    不少卖家货款收美元、供应商也用美元结算,看起来顺理成章,实际上是把自己的身家绑在单一货币的走势上。成熟的玩法是多币种分散:多开拓几个用不同货币结算的市场,让汇率之间的涨跌互相抵消一部分。有条件的企业还可以推动跨境人民币结算,从源头上绕开兑换环节——这是专家们反复提的一条路,成本比你想的低。
    美元汇率

    坑四:报价单里没有汇率缓冲

    报价的时候你算的是当下汇率,回款却在几个月之后。账期拉得越长,敞口越大。明白人都把汇率当成一道成本科目写进报价:预留缓冲空间,再配合分批锁汇。行业里通行的大致是两条线——已签的确定性订单高比例锁汇,基本锁死利润;意向性框架订单做弹性套保,留一部分空间跟着市场走。一单全锁和一单不锁,都是懒人的做法。

    坑五:结汇通道里藏着价差

    最后这个坑最隐蔽。不少中小卖家通过外贸综合服务企业收结汇,图个省事。可如果对方不明示实际成交汇率,你在价差里亏了钱都不知道亏在哪。现在监管已经有明确要求:服务商必须向委托客户明示实际成交汇率,不得利用汇率价差牟利。所以去查一查你每一笔结汇的实际到账汇率,跟市场价对一对——这一小时的功夫,可能比跟供应商磨半天价还值钱。

    话说到这

    出海这件事,产品、流量、供应链你都盯得很紧,唯独钱回来的最后一公里,很多人是闭着眼睛走的。汇率不是宏观新闻,是每天咬你利润的经营变量。把敞口算清楚、把工具用起来、把通道查明白——这三件事这个星期就能办。信不信、改不改,就看你自己的了。

    我是老马,一个干了二十年跨境的行业老兵。如果你也对跨境出海感兴趣,可以试试 Transbord跨境平台,帮你一站式解决出海跨境难题。
  • 独立站怎么支付实现利润最大化:教你收款最隐蔽的3个黑洞

    独立站怎么支付实现利润最大化:教你收款最隐蔽的3个黑洞

    说一个残酷的事实。

    我见过太多做独立站的兄弟,每天盯着订单量、转化率、广告ROI算得清清楚楚,但月底一合账——利润呢?被谁吃了?

    答案你可能猜到了,但你可能没算过:被你的支付通道吃掉的。而且不是三瓜两枣,是一年几十万的那种吃法。

    今天不聊虚的,就掰扯三个利润黑洞——都是我自己和身边人踩过的坑。

    黑洞一:你以为的2.9%,实际可能是6%

    做独立站的人,十个有九个上来就问:”Stripe和PayPal选哪个?”

    说实话,问这个问题的人,已经掉进第一个坑了。因为这不是选哪个的问题,而是怎么组合的问题。

    咱们算笔账。假设你做的是北美站,卖个50美元的商品给英国客户。Stripe的总费率大概是6%(含国际卡附加费和货币转换费),而PayPal呢?真实成本接近9-10%。

    独立站大多采用paypal支付

    差距就在汇率上。

    Stripe的货币转换费是1%,明码标价。PayPal没有”货币转换费”这个名目——但它的汇率本身就包含了3-4%的差价。你没看错,3到4个点。这笔钱不是单独列出来的,是悄无声息地藏在汇率数字后面的。

    我认识一个做潮牌独立站的朋友,去年流水200万美元,纯用PayPal收款。有一天我帮他拉了一下账,才发现一年光汇差就多花了近7万美元。7万美元什么概念?一个小团队的半年工资。

    别把汇率不当回事——它不会让你一次亏大钱,但它会一年又一年的、温和地、持续地吃掉你的净利。

    黑洞二:一个通道走到底,一被冻结就瘫痪

    这是最要命的坑。说出来你可能不信——我还真见过一家独立站,只接了PayPal一个收款通道。结果某天早上起来,账户被冻结了。50万美元的货款压在里头,整整6个月才解冻。公司现金流断了,供应商催款,员工工资发不出,最后硬是没扛过去。

    50万美元,说没就没。不是货出了问题,不是客户投诉多,就是触发了一个风控规则——原因到今天我都没搞清楚。

    PayPal的风控是个黑盒子。触发了,你收到的就是一封模板邮件,不给原因、不给证据、不给申诉通道。钱在那,但你用不了。

    Stripe好一点,人家给你一个Radar系统,能看到风险评分,能自己设规则,至少死也死得明白。但不管是哪个通道——记住一条铁律:永远不要只有一个收款通道。

    stripe支付方式

    2026年市面上9大支付通道已经铺开了,费率从3-5%压到了1.2-3.5%,到账从7天压到了24小时。PingPong、万里汇、Airwallex这些已经非常成熟了。独立的站标准配置是:Stripe做主通道(信用卡支付)、PayPal做辅助(覆盖偏好PayPal的用户)、再加一个像Airwallex这样的提款通道做备选。

    三条腿走路,一条断了也不怕。

    黑洞三:税务和合规的暗雷

    第三个坑最隐蔽,因为平时完全感觉不到它存在,等你发现的时候——往往已经晚了。

    我亲眼见过一个做TikTok的朋友,月流水做得不错,图省事用了一个非合规的收款通道。结果被外汇管理局查到了,罚了30万。不是钱多钱少的问题,是合规记录上一旦有了污点,所有银行通道都会对你关上大门。

    还有一件事很多人不知道:个人每年只有5万美元的结售汇额度。如果你月流水就超过这个数还走个人账户,这不是在省钱,是在给自己埋雷。

    正规的玩法是什么?连连支付、工商银行的跨境e汇这类合规通道,该开户开户,该报关报关。看起来多了一步流程,多花了一点时间,但这个时间成本是你花过最值的钱。

    合规的门槛不高——营业执照、税号、银行账户、法人身份证,这几样准备好了,大部分通道都能开。但门槛低不意味着可以忽略。恰恰因为门槛低,被忽略的时候才最危险。

    老马给你的三句话

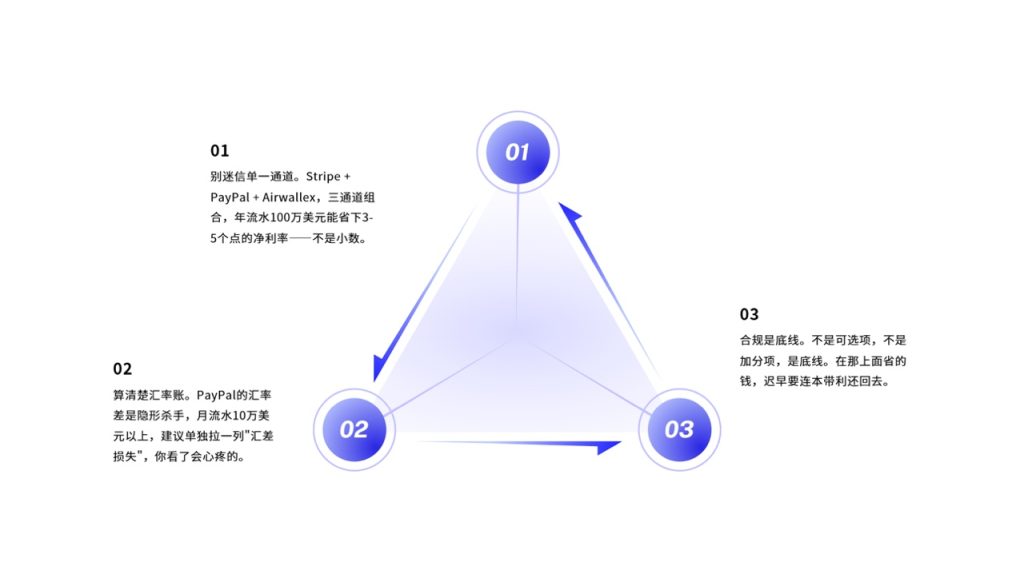
    第一,别迷信单一通道。Stripe + PayPal + Airwallex,三通道组合,年流水100万美元能省下3-5个点的净利率——不是小数。

    第二,算清楚汇率账。PayPal的汇率差是隐形杀手,月流水10万美元以上,建议单独拉一列”汇差损失”,你看了会心疼的。

    第三,合规是底线。不是可选项,不是加分项,是底线。在那上面省的钱,迟早要连本带利还回去。

    跨境支付三要素

    话说到这,听不听得进去,就看你自己了。

    我是老马,一个干了二十年跨境的行业老兵。如果你也对跨境出海感兴趣,可以试试 Transbord跨境平台,帮你一站式解决出海跨境难题。