这个月你有没有在卖家后台刷到一条保险提醒?我做母婴辅食碗的朋友上周五就刷到了:月销三千多美元,按老规则根本够不着投保门槛,账号健康页面却挂着一条新要求。他截图发我的时候问了一句话:0 单也要买保险,亚马逊疯了?
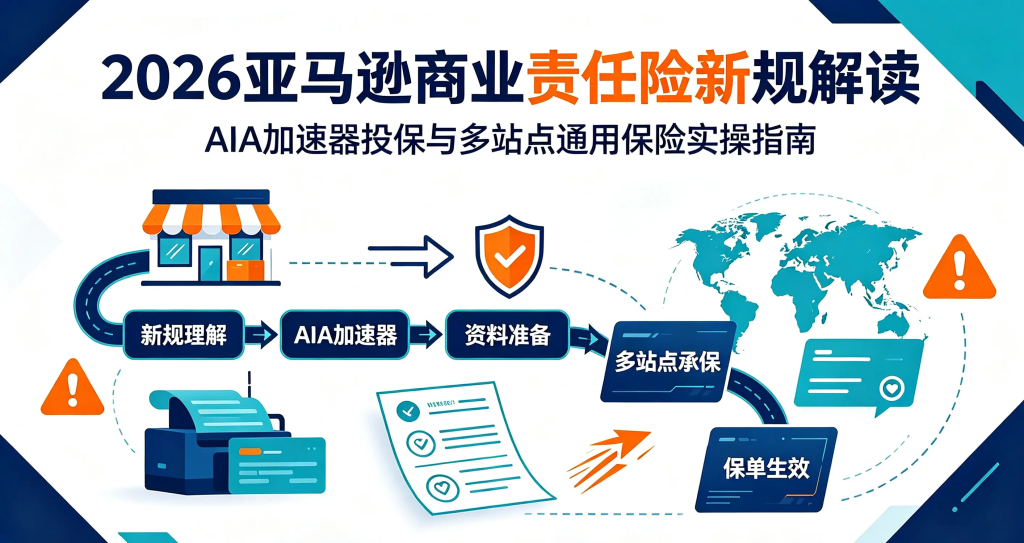
没疯。这是亚马逊卖家中心官方公告里写得明明白白的新规:2026 年 11 月 2 日起,美国站商业责任险要求更新。这篇我干脆把官方公告和各家解读拆开揉碎,给你一份 20 分钟能做完的自查清单。
变的不是一条规则,是两条
老规则没动:在亚马逊美国站,任何一个自然月销售额超过 1 万美元的卖家,30 天内必须买好商业责任险,每次事故和累计保额都不低于 100 万美元。这条执行了很多年,在不少新手的印象里,它约等于”小卖家豁免”。
11 月 2 日起新增两条,豁免逻辑被打破了。
第一条,高危类目不看销售额。只要你的商品属于”有强化安全刊登要求的类目”,哪怕 0 销量、0 订单,也必须持有一份 100 万美元保额的责任险,新老 listing 一网打尽。官方公告点名了儿童用品、化妆品和可摄入类产品、锂电池产品;南宁市商务局的整理更全:消防器材、家用医疗器械、户外供暖设备、PPE 防护装备、床垫、车胎、水上救生用品都在列。不合规的 ASIN,会被下架停售。
第二条,中国大陆卖家换投保通道。11 月 2 日之后新提交的保单,必须通过亚马逊保险加速器(AIA)获取,第三方渠道买的新保单平台不再接收。生效日前已上传且通过审核的旧保单可以用到到期,但到期续保同样得走 AIA。
拿开车来打个比方:过去的投保门槛像油门,你得踩得够快(月销过一万美金)才触发系安全带的要求;现在有些座舱被认定成了危险座位,车还没启动,安全带就得先扣上。我那个做辅食碗的朋友,月销三千多,货还没发出去几单,就已经坐在”危险座位”上了。
0 单也要买,我反而觉得是保护
看到这条新规,多数人先算的是成本账。但你往深想一层:产品责任诉讼在美国是出了名的天价账单,一个孩子因为你的辅食碗呛伤,律师函上的索赔数字可能顶你两年利润。没有保险,赔的全是你自己;有保险,理赔团队先接住第一波。0 单期间恰恰是最穷的时候,此时出事才最致命。这份保险垫的不是亚马逊的底,是你的底。
还有一个容易忽略的细节:新规针对的是”类目风险”,不是”你的销量”。玩具、锂电、化妆品这些类目,监管盯的是商品本身会不会伤人,跟你卖出去 10 单还是 10000 单没关系。这也是为什么很多月销几百美元的老链接,这次也躲不掉。
20 分钟自查清单,照着做
第一步,查类目。打开亚马逊卖家后台”具有强化安全刊登要求的类目”清单页,把在售和计划上架的 ASIN 逐个对照。别等平台邮件,公告原话是”卖家有责任始终维持合规”,清单还会随品类更新。
第二步,套门槛。不在高危类目:翻后台报表,看任意单月销售额是否摸到 1 万美元,摸到就 30 天内投保。在高危类目:不用算了,直接进入下一步。
第三步,走 AIA。公司注册地址在中国大陆的,投保一律通过 AIA 渠道,它会把你对接给预先审核过的保险公司,报价可以多家比。旧保单没到期的别急着退,用到到期日,续保日期记在日历上。
第四步,核对保单细节。保额每次事故及累计各 100 万美元;保单类型是期内发生式(Occurrence),不是”索赔发生式”;承保公司评级要达到标普 A- 或贝氏 A- 以上;保单还得包含”变更前至少提前 30 天通知亚马逊”的条款。这四项缺一项,都可能审核不通过。
第五步,留出缓冲。投保、上传凭证、平台审核都有周期,黑五就在 11 月底。有跨境服务商建议提前一到两个月动手,我的建议更简单:这周就办。
我知道有人在骂这条新规
亚马逊卖家论坛里已经有人把话挑明了:检测、认证、保险,全是钱,一个月几千美金流水的铺子扛不住,干脆转去别的平台。这个质疑不冤。我的看法是:规则确实抬高了高危类目的入场成本,但它至少一视同仁,大牌卖家照样要买。真在玩高危类目的,把保费当成类目入场费算进定价,比赌自己不出事靠谱。
不过有一件事官方至今没给说法:个人主体、没有公司实体的卖家,能不能在 AIA 渠道正常投保。论坛里已经有人抛出这个问题,目前没看到公开答复。如果你是个人主体做亚马逊,建议现在就开 case 问客服,别等到 11 月 2 日被卡在通道上。
保费是一年一次的小钱,旺季链接下架是一天的大亏。你的商品在不在高危清单里,今晚就值得查一遍。
我是小海,一个每天都在跟数据、工具、物流斗智斗勇的跨境运营人。如果你也对跨境出海感兴趣,可以试试 Transbord跨境平台,帮你一站式解决出海跨境难题。