我见过太多老板,产品都没摸过就敢说”出海”。兄弟,你以为出海是报个旅行团吗?报团还有个导游带你走,出海是你自己拿着地图往雷区里踩。
更麻烦的是什么?大部分人的坑,踩的是同一个位置。我在这一行干了二十年,看过太多公司翻车,翻来覆去就那么三类:产品没改,渠道没管,团队没放权。今天说穿了,一个一个讲。
第一坑:产品只做”加法”,不做”乘法”
大部分人对本地化的理解,就是加几个本地元素。菜单上多一行当地口味,包装上贴个当地语言标签,就算交差了。
这不叫本地化,这叫给中式家具刷了层北欧白漆——远看像,走近一摸,还是那股子味道。
OC&C 那份报告里点了三家公司的名。白象在泰国主推鸡汤面和猪骨汤面,可泰国人嗜甜嗜辣,鸡汤猪骨在那边根本不是我理解的那个”经典口味”,是”没味道”。产品包装干脆没翻译,直接用中文卖。香飘飘也一样,包装只做了简单翻译,买的人还是那批想吃家乡味儿的华人。这就不是出海,这是把国内货架平移到国外。
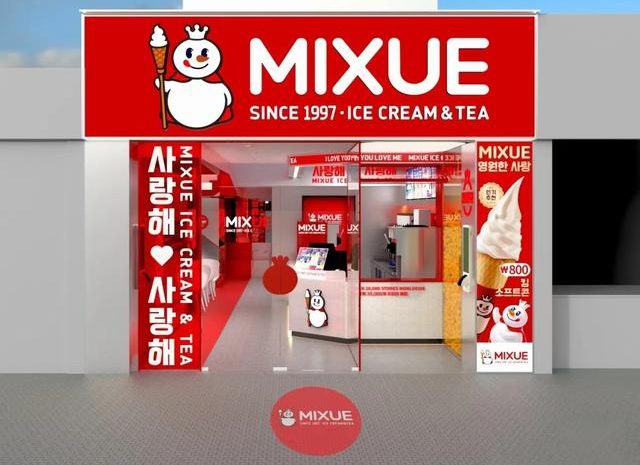
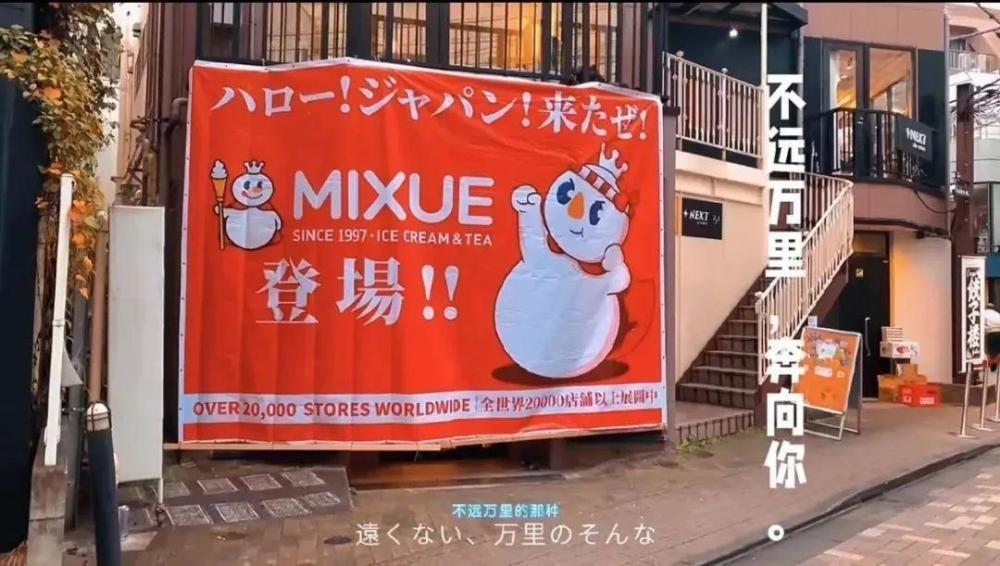
再说个 2026 年讨论很多的——蜜雪冰城。它的打法本来是低价捅开市场,但它在欧美的产品被业内总结为”伪本土化”:菜单里加了抹茶拿铁、伯爵茶,糖度和风味还是按国内标准调。结果就是两头不着——想讨好本地低甜口味的人,甜度过不去;想留住中国风味辨识度的人,又觉得不地道。
反过来看人家怎么做的。日本抹茶品牌辻利进欧美,保留了”抹茶”这个核心文化符号,但产品形态从”抹茶拿铁”换成”抹茶燕麦奶昔”,蹭的是植物基趋势,还拉当地米其林主厨参与口味研发。
看出区别没有?本地化不是加法,是乘法。加法是你把本地元素叠在原有配方上,乘法是你把品牌基因和本地需求揉在一起,生成一个原来不存在的东西。
数据说明白一点:越是全球标准化程度低的品类,出海越必须做适配。食品饮料要调风味,服装要调尺码和时尚趋势,美妆护肤要跟着当地流行走,3C 电器要处理电压和安规标准。这些不是”可以做”,是”不做就出局”。
第二坑:渠道不是铺出去就完了,是养不活就死
这一坑最容易被忽略,因为它出问题的时间最晚。货出得去,单子拿得到,报表还好看——等到经销商开始闹,往往已经是第二年了。
2026 年 8 月有一条新闻,我觉得所有做欧洲生意的都该看看:比亚迪等中国品牌在德国引发经销商不满,核心矛盾是回款。
问题出在哪儿?中国品牌在欧洲的销售网络扩张速度远超后端行政体系。经销商要自己垫付客户促销费用、车辆整备成本、常规质保维修开支,然后走报销流程。而这个报销要经过中国国内团队人工审核——欧洲经销商门户系统和中国总部的开票、通讯软件数据同步还不通畅。审批慢到什么程度?报道里说”要等几个月”。
你算算这笔账。欧洲经销商本来就是自己掏钱建店、招人、垫费用的,资金压力全压在他身上,回款再拖几个月,他的现金流不是紧,是断。而对中国品牌来说,刚起步的零售渠道本来就脆,这么一折腾,是你亲手把自己的渠道基础拆了。
再说个更根本的。
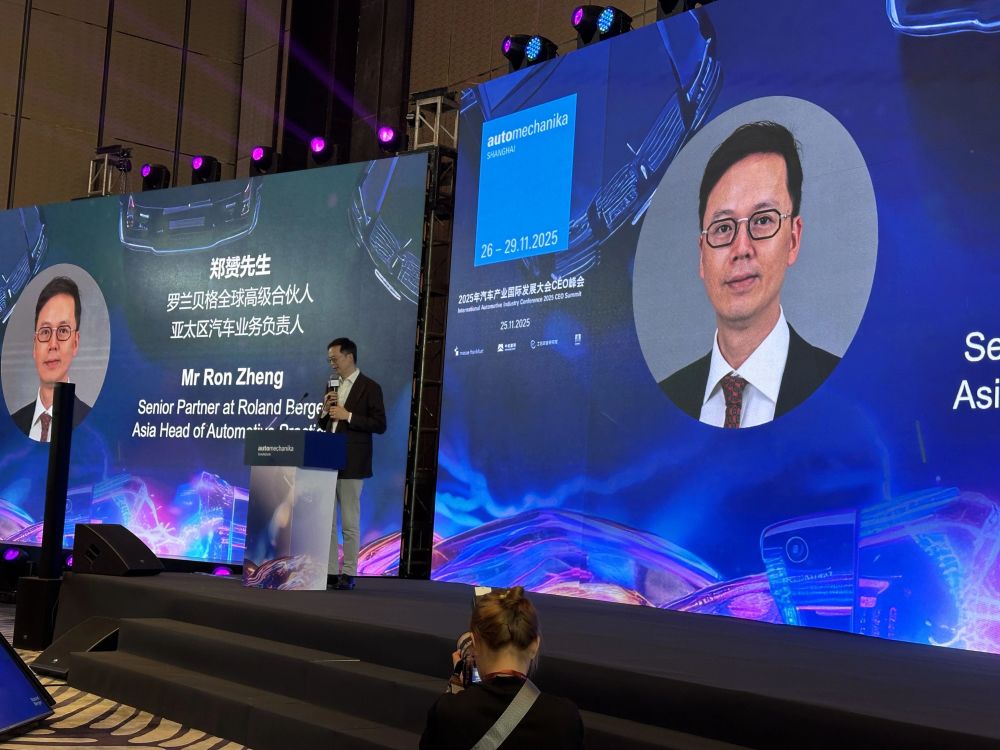
罗兰花管理咨询——罗兰贝格亚洲区汽车业务负责人郑赟点过一句话,我特别认同:当前制约中国汽车海外口碑的核心瓶颈,第一位就是当地语系化服务体系缺失,第二位是区域产品适配能力不足。不少中国品牌依赖海外松散的经销商,备件慢、标准不一、专业能力不足,这些直接变成了用户投诉的主要来源。
渠道这东西,很多人当成”分销出去就完成的任务”。它其实是资产,要投,要养,要让它能赚钱。你把经销商当提款机,他就是个一次性的;你让他能赚到钱、有区域保护、有新品和推广赋能,他才会替你守市场。
经销商要的东西其实很简单:清晰的价格体系和区域保护,别串货别内卷;产品资料、宣传素材、推广方案的支持;定期沟通,别等他有订单了才联系。
第三坑:招了本地人,但没给本地人权力
这一坑我觉得最隐蔽,也最贵。
有个数据挺扎眼的:一项针对 200 家出海企业的调研显示,68% 的企业把”跨文化管理冲突”列为海外业务拓展的前三大障碍——而 2019 年这个比例只有 41%。六年间涨了 27 个百分点。
为什么涨?因为出海的人多了,但管理方式没跟上。
调研里有个结论我看了半天:78% 的跨文化团队冲突,根源不是恶意,也不是能力不足,而是对权力距离、不确定性规避这类底层文化维度的认知错位。
举两个例子你就懂了。中国管理者习惯”我给你方向,你自己发挥”——这话在国内是授权。但到了沙特团队耳朵里,这听起来像”领导不愿意做决定”。德国管理者要求下属”独立思考”,在墨西哥团队看来,反而是”领导在推卸责任”。
有意思的是,这套报告还做了个量化模型,算中国和目标国的文化距离。中德团队是 45,高风险;中沙 35,中风险;中越 18,低风险。同样是”授权”,你得看具体对着谁。
更值得琢磨的是授权尺度。在墨西哥,本地团队期望更高的决策自主权;但在沙特,清晰的层级和总部背书反而更受认可——因为总部出面能增强本地管理者在自己团队里的权威。报告里说,本土化授权尺度的差异,可以到 3 倍以上。
所以”本地化就是多授权”这句话,本身就是个坑。一刀切地放权,在高权力距离的市场可能正相反。
那真正卡住中国企业的是什么?我看到的一个观察挺戳心的:很多中国企业虽然在海外招了员工,却很少让当地人才进核心管理层 —— 决策存在一个看不见的”天花板”。还有的企业因为工作节奏和管理文化冲突,干脆把业务收回来交给国内团队做。
这也是一种出海,只不过是”人出去了,权力没出去”。
对比一下成功的做法。比亚迪泰国罗勇工厂 6100 名员工里泰籍占 90%,还有个”种子人才计划”—— 送 100 多名泰籍员工到中国培训 3 个月,回泰国后任管理要职。比亚迪在巴西,和巴伊亚州联邦大学合作建新能源学院,”绿色工匠计划”首批培养 300 名本地技术人才。这是把本地人当资产在养。
反面教材是保变电在印度:辛辛苦苦培养的数百名本地工程师迅速跳槽到印度本土企业,最终公司被印度企业收购。
还有一个数字,我觉得值得所有做海外营销的人看一眼。名创优品 2026 年中报显示,它在美国的会员数量同比增长 107.1%,总量约 580 万人,而这批会员贡献了当地销售额的 60.1%。
会员增长翻倍,靠的不是把国内的货架搬过去。名创优品自己的说法叫”全球本土化”,具体动作是整合本地人才、量身定制产品组合、优化区域执行力。叶国富在业绩会上那句话我认为说到了根子上:”真正决定未来能否在海外生存的,是组织能力能不能跟上。组织能力的建设是我们今年海外业务投资最多的一件事,它不会立刻体现在财务数据,但决定长期的天花板。”
说穿了,这三个坑是同一件事
产品不改,是因为你觉得自己的东西好。渠道不管,是因为你觉得货出去了就完事。团队不放权,是因为你觉得自己的打法最对。
这三件事的底层,都是同一个认知:把出海当成”降维打击”——用低价捅开市场,再用国内模式收割。
但市场成熟度不一样,这个逻辑就不成立。当消费者面对的是丰裕的选择,你要回答的问题就不是”我怎么更便宜”,而是”凭什么让人觉得值”。
蜜雪冰城在日本的遭遇也说明了同一件事。奈雪 2021 年进军日本,一年就退场;喜茶筹备多年,2025 年才在东京开出首店,可到 2026 年 4 月底,这家店也永久关闭了。中国茶饮在东南亚那套”卷王”打法,在日本市场完全走不通。日本消费者的偏好是小份量、低负担,加上便利店和自动贩卖机的既有习惯,你还有低价的成本模型,两头都别扭。
那怎么办?我说几条实在的。
产品线,先想清楚哪些必须改。食品饮料调风味,服装调尺码,3C 调电压标准,这些是硬性的,别省。包装和说明书,本地语言是底线不是亮点。别指望华人消费者能养你,那是出口,不是出海。
渠道,先把你承诺的钱按时给出去。回款周期、报销流程、系统对接,这些后台的事在你眼里是行政成本,在经销商眼里是他的生死。国内那套”拖一拖没关系”的做法,在欧洲就是直接掉渠道。
团队,先把权力真的交出去。不是招几个本地员工做执行,是让本地人进核心管理层参与决策。但授权尺度要按市场定——高权力距离的市场,总部明确背书比放手更管用。
出海不是报旅行团。你得自己认路,自己踩坑,还得知道自己踩在哪个坑里。
话说到这,听不听得进去,就看你自己了。
我是老马,一个干了二十年跨境的行业老兵。如果你也对跨境出海感兴趣,可以试试 Transbord跨境平台,帮你一站式解决出海跨境难题。